Publicado el
La indemnización del seguro de vida por incapacidad permanente absoluta es el capital que tu póliza fija para esa cobertura, normalmente en un pago único. Solo se cobra si la póliza incluye la incapacidad y si tu situación encaja en la definición del contrato, que no siempre coincide con la resolución de la Seguridad Social. Por eso conviene leer la póliza antes de reclamar.
Que el Instituto Nacional de la Seguridad Social (INSS) te reconozca una incapacidad permanente absoluta suele llegar después de meses de bajas, pruebas y tribunales médicos. Muchas personas descubren entonces que tenían un seguro de vida con cobertura de invalidez, a veces contratado con la hipoteca o a través de la empresa. En esta guía te explicamos qué paga ese seguro, en qué se diferencia la incapacidad de la póliza de la del INSS, por qué las aseguradoras rechazan estos siniestros y cómo reclamar.
¿Qué indemnización paga el seguro de vida por incapacidad permanente absoluta?
El seguro paga el capital asegurado que figura en las condiciones particulares de tu póliza para la garantía de incapacidad. No existe una cantidad fija por ley ni una tabla oficial: cada contrato fija su importe. Lo habitual es un pago único, aunque algunas pólizas lo pagan como renta o combinan las dos fórmulas.
Para saber cuánto te corresponde, busca en la póliza tres datos: el capital de la garantía de incapacidad, si es el mismo que el de fallecimiento o uno distinto, y quién figura como beneficiario. En los seguros ligados a un préstamo, por ejemplo, el capital suele ir primero a cancelar la deuda pendiente con el banco.
Desconfía de las cifras medias que circulan por internet. Dos pólizas de la misma compañía pueden pagar importes muy diferentes según el capital que se contrató, y el dato que vale es el de tu contrato. Si no tienes la póliza, pídesela por escrito a la aseguradora o al banco que la comercializó: tienen que facilitártela.
Incapacidad de la Seguridad Social e incapacidad del seguro: no son lo mismo
La incapacidad que reconoce el INSS y la que cubre tu seguro son dos cosas distintas. La primera se rige por la Ley General de la Seguridad Social; la segunda, por lo que diga el contrato. Muchas pólizas se remiten a los grados del INSS, pero otras definen la incapacidad con sus propias palabras y sus propios requisitos.
Los grados de incapacidad permanente se regulan en el artículo 194 y la disposición transitoria vigésima sexta de la Ley General de la Seguridad Social, que mantiene las definiciones de siempre mientras no haya desarrollo reglamentario. Esta tabla los compara con lo que debes mirar en tu póliza:
| Grado (Seguridad Social) | Qué significa según la ley | Qué revisar en tu póliza |
|---|---|---|
| Incapacidad permanente parcial | Disminución de al menos el 33 % del rendimiento en tu profesión habitual, sin impedir sus tareas fundamentales | Si la póliza tiene alguna garantía específica para este grado |
| Incapacidad permanente total | Te impide hacer todas o las tareas fundamentales de tu profesión habitual, aunque puedes dedicarte a otra | Si la póliza cubre la incapacidad total o solo la absoluta, y cómo la define |
| Incapacidad permanente absoluta | Te inhabilita por completo para toda profesión u oficio | Si basta con la resolución del INSS o la póliza exige requisitos añadidos |
| Gran invalidez | Además de la incapacidad, necesitas a otra persona para los actos más esenciales de la vida | Si tiene un capital propio o se paga como la absoluta |
La diferencia práctica es grande. Si tu póliza dice que paga cuando el asegurado «obtenga una incapacidad permanente absoluta reconocida por el organismo competente», la resolución del INSS suele ser la prueba principal. Si en cambio describe la invalidez como una situación «irreversible», «definitiva» o valorada por los médicos de la compañía, la aseguradora intentará apoyarse en esa definición propia.
Y al revés: si el INSS te ha denegado el grado o te ha dado uno inferior al que crees que te corresponde, la discusión con la Seguridad Social es otra vía. Un abogado de incapacidad laboral puede valorar si conviene recurrir esa resolución, porque un grado superior puede abrir también la puerta del seguro.
¿Cobro el seguro si me reconocen una incapacidad permanente total?
Depende de lo que cubra tu póliza. Si incluye la incapacidad permanente total, sí deberías cobrar. Si solo cubre la absoluta, en principio la aseguradora no pagará por una total, salvo que la definición del contrato encaje con tu situación o que esa limitación no se aceptara en la forma que exige la ley.
Este es uno de los casos que más se repiten. La persona tiene una incapacidad total, la aseguradora contesta que la póliza solo cubre la absoluta y ahí se cierra la conversación. Antes de aceptarlo, comprueba estas tres cosas:
- El nombre y la definición. Hay pólizas que llaman «invalidez absoluta» a una situación que, leída con calma, describe la imposibilidad de ejercer tu profesión habitual, que es lo que reconoce la incapacidad total.
- Dónde está escrita la limitación. Si reducir la cobertura a la absoluta deja fuera casos que el asegurado podía esperar cubiertos, puede tratarse de una cláusula limitativa, y esas tienen que ir destacadas y firmadas aparte.
- Si cabe un grado superior. Si tu estado ha empeorado, la revisión del grado ante el INSS puede cambiar la respuesta del seguro.
Lo que no conviene es dar por buena la primera negativa sin haber leído las condiciones generales y particulares completas, no solo el resumen que te envían.
Incapacidad revisable: ¿puedes cobrar ya?
En la mayoría de los casos, sí puedes reclamar ya. Que la resolución del INSS indique una fecha a partir de la cual se puede revisar el grado no convierte la incapacidad en temporal: la ley la sigue llamando permanente. Lo que importa es si tu póliza exige algo más, como que sea «definitiva» o «irreversible».
La revisión del grado está prevista en el artículo 200 de la Ley General de la Seguridad Social por agravación, mejoría o error de diagnóstico, y la resolución fija el plazo a partir del cual puede pedirse. Es un mecanismo general del sistema: casi cualquier incapacidad permanente puede revisarse en algún momento.
Algunas aseguradoras usan esa posibilidad para no pagar o para retrasar el pago hasta que el grado sea firme y no revisable. Si la póliza no exige nada distinto de la incapacidad reconocida por el INSS, ese argumento añade un requisito que el contrato no tiene. Y si lo exige, hay que ver cómo está redactada esa condición y si se firmó como cláusula limitativa. Cada póliza se valora por separado: no hay una respuesta única.
Por qué la aseguradora rechaza la incapacidad
Las aseguradoras suelen rechazar el pago por cuatro motivos: que no declaraste una enfermedad en el cuestionario de salud, que una cláusula excluye tu caso, que tu situación no encaja en la definición de la póliza o que la enfermedad era anterior al contrato. Cada motivo tiene su respuesta en la Ley de Contrato de Seguro.
Esta tabla resume los motivos más habituales, la norma que los regula en la Ley 50/1980, de Contrato de Seguro y qué conviene revisar en cada uno:
| Motivo del rechazo | Qué dice la ley | Qué revisar |
|---|---|---|
| No declaraste una enfermedad | Solo hay que declarar lo que pregunta el cuestionario de salud (art. 10) | Qué preguntaba, quién lo rellenó y si lo firmaste tú |
| La enfermedad era anterior | Pasado un año desde el contrato, la aseguradora no puede impugnarlo por inexactitudes, salvo dolo (art. 89) | Fecha de la póliza y fecha del diagnóstico |
| Una cláusula excluye tu caso | Las cláusulas que limitan derechos deben ir destacadas y aceptadas por escrito (art. 3) | Si la exclusión está resaltada y lleva tu firma específica |
| No encajas en la definición | Manda lo pactado, pero las condiciones deben ser claras y no lesivas (art. 3) | Definición de incapacidad de la póliza frente a tu resolución |
Cuestionario de salud y enfermedades previas
El artículo 10 de la Ley de Contrato de Seguro obliga a declarar lo que pregunte el cuestionario de la aseguradora, no todo tu historial. Si una enfermedad no estaba preguntada, no había obligación de mencionarla. Si estaba preguntada y no se declaró, la consecuencia depende de si hubo dolo o culpa grave: sin ellos, la ley prevé reducir la prestación en proporción, no perderla entera.
Hay dos detalles que cambian muchos casos. El primero, que en los seguros de vida no hay que declarar un cáncer superado cuando han pasado cinco años desde el final del tratamiento sin recaída, como recoge ese mismo artículo desde 2023. El segundo, quién rellenó el cuestionario: si lo hizo un empleado del banco con preguntas genéricas y sin leértelas, es uno de los primeros puntos que conviene analizar.
Cláusulas limitativas que no se firmaron aparte
Según el artículo 3 de la Ley de Contrato de Seguro, las cláusulas que limitan los derechos del asegurado tienen que destacarse de modo especial y aceptarse expresamente por escrito. Una exclusión metida en la letra pequeña de las condiciones generales, sin resaltar y sin firma específica, puede no ser oponible al asegurado.
Una definición distinta de la del INSS
Cuando la póliza define la incapacidad con criterios propios, la aseguradora puede pedir que te valoren sus médicos y discutir el grado aunque el INSS ya lo haya reconocido. En ese punto la batalla es pericial: tus informes frente a los suyos.
Más de un año desde la firma
El artículo 89 de la Ley de Contrato de Seguro impide a la aseguradora impugnar un seguro de vida por inexactitudes en la declaración una vez pasado un año desde que se firmó, salvo que el tomador actuara con dolo o la póliza fije un plazo más corto. Por eso la fecha de la póliza es uno de los primeros datos que hay que mirar.
J. Ignacio García-Trevijano Cervilla, abogado de GT Lex Abogados, viene de despachos especializados en responsabilidad civil y seguros, y conoce cómo leen las compañías el cuestionario de salud y cómo preparan sus peritos médicos estos expedientes. Esa experiencia sirve para anticipar qué argumento va a usar la aseguradora antes de que lo use.
Seguros que pueden cubrir tu incapacidad: vida, hipoteca y convenio
Una misma incapacidad puede estar cubierta por varios seguros a la vez: un seguro de vida individual, el vinculado a la hipoteca o a un préstamo y el seguro colectivo que tu empresa tiene por convenio. Cada uno es un contrato independiente, así que conviene revisarlos todos y reclamar en cada uno por separado.
- Seguro de vida individual. El que contrataste por tu cuenta. Revisa si tiene garantía de incapacidad y de qué grado.
- Seguro de vida de la hipoteca o de un préstamo. Suele tener al banco como primer beneficiario por la deuda pendiente. Si la póliza cubre tu grado, el capital se aplica a cancelar el préstamo y el resto, si lo hay, puede corresponderte a ti.
- Seguro de convenio colectivo. Algunos convenios colectivos obligan a la empresa a contratar un seguro para sus trabajadores. Es el gran olvidado: el convenio dice qué contingencias cubre (por ejemplo, solo accidente de trabajo o también enfermedad común) y qué grados de incapacidad. Pide a la empresa el certificado o la póliza.
Si no sabes qué seguros tienes, revisa los cargos del banco, la escritura y la documentación del préstamo, y el convenio colectivo de tu sector.
Cómo reclamar el seguro por incapacidad paso a paso
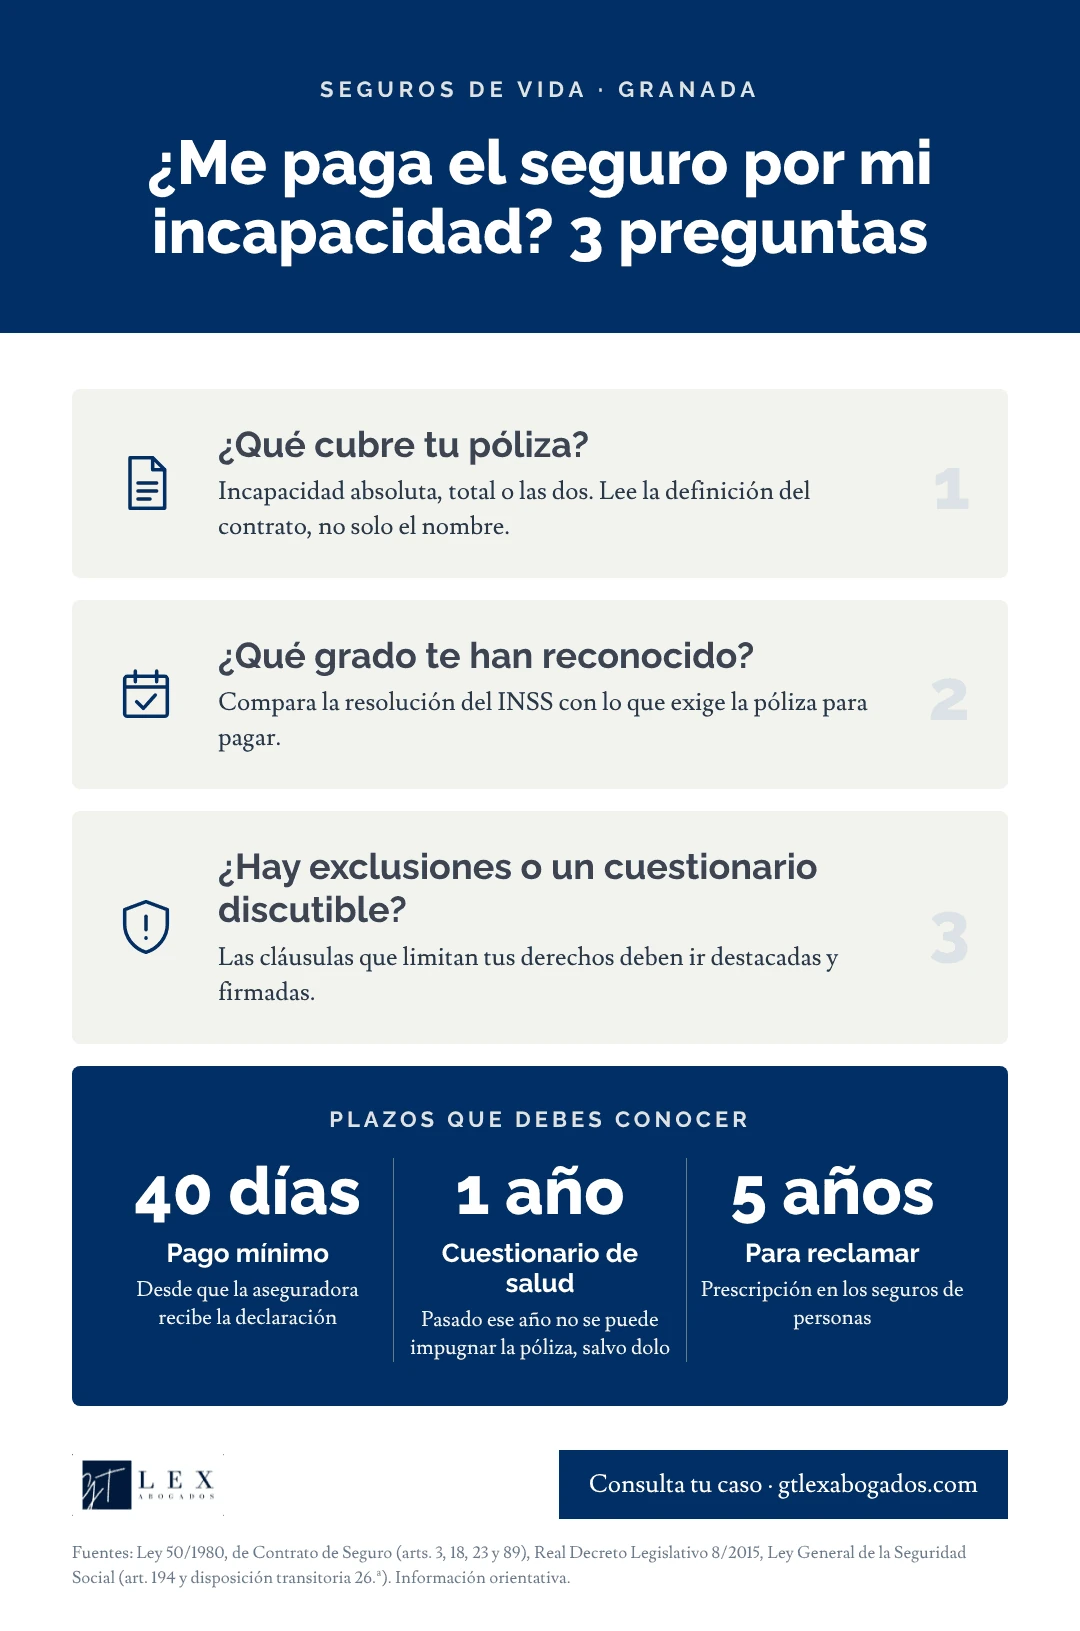
Para reclamar, comunica el siniestro a la aseguradora por escrito en cuanto tengas la resolución del INSS, aporta la póliza, la resolución y los informes médicos, y pide respuesta por escrito. La aseguradora debe pagar el importe mínimo que deba en 40 días y tienes cinco años para reclamar en los seguros de personas.
Antes de empezar, hazte tres preguntas: qué cubre tu póliza, qué grado te han reconocido y si hay exclusiones o un cuestionario discutible. La infografía las resume junto con los plazos clave.
Los pasos, en orden:
- Comunica el siniestro. El artículo 16 de la Ley de Contrato de Seguro fija siete días desde que lo conoces, salvo que la póliza dé más. Si te pasas, la aseguradora puede reclamarte los perjuicios que le cause el retraso, pero no conviene esperar.
- Reúne la documentación. Resolución del INSS, dictamen del Equipo de Valoración de Incapacidades, póliza con condiciones generales y particulares, cuestionario de salud firmado, DNI e informes médicos. En Granada, buena parte de esos informes vienen del Servicio Andaluz de Salud: Hospital Universitario Virgen de las Nieves, Hospital Universitario Clínico San Cecilio o tu centro de salud. Pide la historia clínica completa, no solo el último informe.
- Presenta la reclamación por escrito. Por un medio que deje constancia de la fecha, y guarda copia de todo lo que entregas.
- Controla los plazos de la aseguradora. Según el artículo 18, debe pagar el importe mínimo que pueda deber dentro de los 40 días siguientes a recibir la declaración. Si se retrasa, el artículo 20 le impone intereses: el interés legal del dinero incrementado en un 50 % y, pasados dos años desde el siniestro, nunca menos del 20 % anual.
- Si te lo rechazan, pide el motivo por escrito. Con la carta de rechazo se puede valorar si el argumento se sostiene y, si no hay acuerdo, preparar la demanda. Estos asuntos se tramitan en los juzgados de primera instancia de Granada.
- Vigila la prescripción. El artículo 23 da cinco años para reclamar en los seguros de personas.
Cuando la aseguradora discute el grado o la fecha de la enfermedad, el informe pericial médico suele decidir el caso. Por eso conviene valorar la póliza y la resolución antes de reclamar, y encargar una pericial si hace falta, en lugar de improvisar cuando ya ha llegado el rechazo.
Cómo tributa la indemnización por incapacidad
El capital del seguro tributa en el IRPF, y cómo lo haga depende sobre todo de quién pagó las primas y del tipo de seguro. Si las pagaste tú, suele ser rendimiento del capital mobiliario. Si las pagó la empresa dentro de un compromiso por pensiones, se considera rendimiento del trabajo.
La Agencia Tributaria, en su cuadro sobre la fiscalidad de los seguros de vida o invalidez, explica que el capital por invalidez de un seguro individual tributa como rendimiento del capital mobiliario por la diferencia entre lo cobrado y las primas pagadas. En los seguros colectivos de empresa, la Agencia Tributaria trata la prestación de invalidez como rendimiento del trabajo en la parte que supere las contribuciones que ya se te imputaron.
Un error frecuente es pensar que el seguro está exento porque la pensión lo está. La pensión de incapacidad permanente absoluta de la Seguridad Social está exenta según el artículo 7.f de la Ley 35/2006, del IRPF, pero esa exención es para la prestación pública, no para el capital de un seguro privado. Antes de la declaración de la renta, revisa el certificado fiscal que emite la aseguradora y cómo ha calificado el pago.
Preguntas frecuentes
¿Puedo cobrar el seguro y la pensión de incapacidad a la vez?
Sí. La pensión es una prestación pública de la Seguridad Social y el capital del seguro sale de un contrato privado con la aseguradora. Son independientes: cobrar uno no te quita el otro. Lo que sí puede ocurrir es que tengas varios seguros y cada uno exija sus propios requisitos, así que conviene revisarlos por separado.
¿Y si la incapacidad me la reconocen después de cancelar la póliza?
Depende de lo que la póliza considere fecha del siniestro: la de la enfermedad o el accidente, la del dictamen médico o la de la resolución del INSS. Si la enfermedad empezó o el accidente ocurrió mientras el seguro estaba en vigor, puede haber margen para reclamar aunque la resolución llegue después. Es un punto discutido, y conviene revisar la redacción concreta del contrato.
¿Necesito la resolución del INSS para reclamar?
En la mayoría de pólizas, la resolución del INSS es el documento que activa la cobertura, pero no todas lo exigen. Algunas permiten acreditar la incapacidad con informes médicos y la valoración de los médicos de la compañía. Lee qué pide tu contrato: si no exige la resolución, puedes iniciar la reclamación sin esperar a tenerla.
Revisa tu póliza en cuanto tengas la resolución
Una incapacidad permanente absoluta no da derecho automático al seguro de vida, pero tampoco deja la última palabra a la aseguradora. Lo que decide es la póliza: qué grado cubre, cómo lo define, qué cláusulas se firmaron y qué se preguntó en el cuestionario de salud. En GT Lex Abogados revisamos tu póliza y tu resolución antes de reclamar, con pericial médica si hace falta, sin prometerte un resultado que no podemos garantizar.
Si te han reconocido una incapacidad y la aseguradora no paga o no contesta, cuéntame tu caso. Como abogado de seguros de vida en Granada te orientaré sobre si tu póliza cubre tu situación y qué pasos dar. Si lo que está en discusión es el propio grado ante la Seguridad Social, también puedo valorarlo como abogado de incapacidad laboral.


