Publicado el
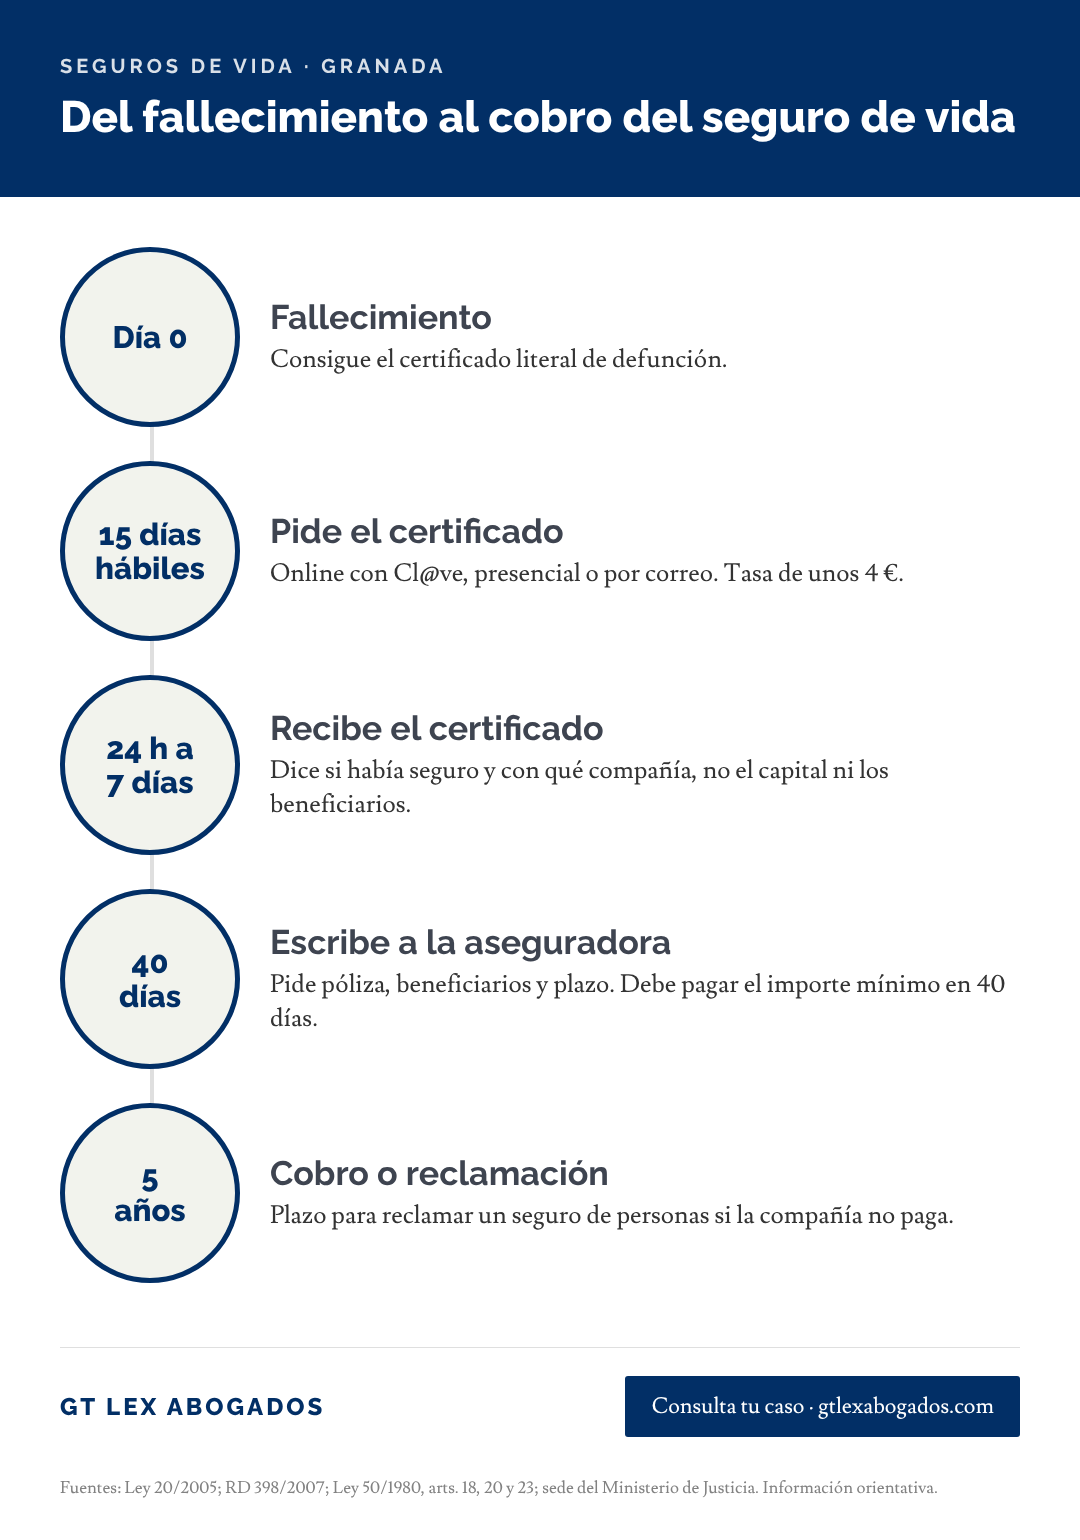
El certificado de seguros de cobertura de fallecimiento es el documento oficial que dice si una persona fallecida tenía un seguro de vida o de accidentes con cobertura de muerte y con qué compañía. Lo emite el Ministerio de Justicia, se puede pedir a partir de los 15 días hábiles desde el fallecimiento y cuesta unos 4 euros.
Si estás aquí, probablemente acabas de perder a alguien cercano y, entre el papeleo de la herencia, te ha surgido la duda de si había un seguro. Es una duda muy habitual: mucha gente no sabe que su padre, su madre o su pareja tenían uno, sobre todo cuando iba ligado a la hipoteca o a un préstamo. Te explicamos cómo pedir el certificado y, sobre todo, qué hacer con lo que te diga, que es lo que de verdad decide si se cobra.
Qué es el certificado de seguros de cobertura de fallecimiento y para qué sirve
El certificado sale del Registro de Contratos de Seguros de Cobertura de Fallecimiento, que depende del Ministerio de la Presidencia, Justicia y Relaciones con las Cortes. Las aseguradoras están obligadas a comunicar a este registro los seguros de vida y de accidentes que cubren la muerte de una persona. Lo regulan la Ley 20/2005, de 14 de noviembre, y el Real Decreto 398/2007, de 23 de marzo.
Sirve para una cosa muy concreta: saber si existe un seguro y quién es la aseguradora. A partir de ahí, eres tú (o tu abogado) quien tiene que dirigirse a la compañía. Esta tabla resume lo que aparece en el certificado y lo que no:
| Lo que sí dice el certificado | Lo que no dice |
|---|---|
| Si el fallecido tenía seguros con cobertura de fallecimiento | El capital asegurado (cuánto se cobra) |
| Qué aseguradora emitió cada seguro | Quiénes son los beneficiarios |
| Los datos que identifican el contrato o la póliza | Si la póliza seguía al corriente de pago |
| Si la aseguradora va a pagar o no |
El dato del capital y de los beneficiarios lo tiene solo la aseguradora. Por eso el certificado es el punto de partida, no el final del camino.
Cuándo y quién puede pedir el certificado
Se puede pedir a partir de 15 días hábiles desde la fecha del fallecimiento. Antes no, porque las compañías necesitan ese margen para que el registro esté al día.
Puede pedirlo cualquier familiar o interesado, sin demostrar que es heredero ni beneficiario: basta con aportar los datos del fallecido y, si no lo pides por internet, el certificado literal de defunción.
Los datos se conservan en el registro durante 5 años desde la defunción. Pasado ese tiempo, el registro ya no los facilita, así que conviene no dejarlo para más adelante, aunque la herencia vaya despacio.
Cómo pedir el certificado paso a paso
El trámite es sencillo y se puede hacer sin abogado. Estos son los pasos:
- Espera a que pasen 15 días hábiles desde el fallecimiento.
- Consigue el certificado literal de defunción en el Registro Civil (solo hace falta si no lo pides por internet).
- Rellena y paga el Modelo 790, tasa 006, en la sede electrónica del Ministerio de Justicia o en tu banco.
- Presenta la solicitud por la vía que te venga mejor (online, presencial o por correo).
- Recibe el certificado: por internet suele llegar en 24 horas; en las demás vías, por correo postal.
Estas son las tres vías para pedirlo y lo que necesitas en cada una:
| Vía | Requisitos | Qué presentar |
|---|---|---|
| Online (sede electrónica) | Identificarte con Cl@ve o certificado digital. Solo para fallecimientos posteriores al 2 de abril de 2009 | Datos del fallecido y pago de la tasa por internet |
| Presencial | Cita previa en la oficina del Ministerio de Justicia en Madrid (C/ de la Bolsa, 8) | Solicitud, certificado literal de defunción y Modelo 790 pagado |
| Por correo | Ninguno especial: sirve desde cualquier ciudad, también desde Granada | Solicitud, certificado literal de defunción y Modelo 790 pagado, dirigidos al Registro |
Si el fallecimiento es anterior al 2 de abril de 2009, la vía online no está disponible y hay que ir por correo o en persona.
Cuánto cuesta y cuánto tarda
La tasa es de unos 4 euros. Las fuentes oficiosas dan cifras de 3,82 o 3,86 euros porque se actualiza; el importe exacto te lo marca el propio Modelo 790 en el momento de pagarlo.
El Ministerio tiene un plazo máximo de 7 días hábiles para emitirlo, aunque lo normal es que esté en 24 horas. Si lo pides por correo, súmale lo que tarde el envío.
Qué seguros no aparecen en el certificado
El certificado es muy completo, pero no lo recoge todo. Quedan fuera:
- Los seguros que instrumentan compromisos por pensiones de las empresas con sus trabajadores (Real Decreto 1588/1999). Si el fallecido trabajaba en una empresa con este tipo de seguro colectivo, hay que preguntar en la propia empresa.
- Los seguros de fallecimiento que la aseguradora no comunicó al registro. No es lo normal, pero puede pasar con contratos muy antiguos.
- Los datos de fallecimientos de hace más de 5 años, que ya no se facilitan.
Tengo el certificado: qué hacer ahora
Si el certificado sale con uno o varios seguros, el siguiente paso es escribir a cada aseguradora. Hazlo siempre por un medio que deje constancia (correo electrónico con acuse, burofax o registro en la oficina) y guarda copia de todo.
- Comunica el fallecimiento a la compañía y adjunta el certificado de defunción y el certificado del registro.
- Pide que te confirmen por escrito si la póliza estaba en vigor y quiénes son los beneficiarios.
- Pregunta qué documentación exigen para tramitar el pago y en qué plazo van a responder.
- No firmes ningún finiquito ni aceptes una cantidad sin haber visto antes la póliza completa.
Checklist: qué pedir a la aseguradora
- Copia de la póliza completa: condiciones generales, particulares y especiales.
- Copia del cuestionario de salud, si se rellenó al contratar.
- Capital asegurado y coberturas (fallecimiento por cualquier causa, solo por accidente, invalidez…).
- Beneficiarios designados y, si es un seguro de hipoteca o préstamo, cuánto va al banco y si queda remanente.
- Lista de documentos que necesitan para pagar.
- Plazo de respuesta, por escrito.
Ten en cuenta que la Ley 50/1980, de Contrato de Seguro, obliga a la aseguradora a pagar al menos el importe mínimo que deba dentro de los 40 días siguientes a recibir la declaración del siniestro (artículo 18). Si se retrasa sin causa justificada, tiene que pagar intereses de demora (artículo 20).
Si el certificado sale «sin seguros» pero crees que había uno
A veces el certificado dice que no consta ningún seguro y la familia está segura de que había uno. Antes de dar el tema por cerrado, conviene revisar:
- La escritura de la hipoteca y los contratos de préstamo. Muchos bancos exigían un seguro de vida vinculado a la hipoteca, a veces contratado con una aseguradora del propio grupo.
- Los extractos bancarios de los últimos años. Un recibo anual o mensual a nombre de una aseguradora es la pista más clara.
- Las tarjetas y cuentas. Algunas incluyen un seguro de accidentes con cobertura de fallecimiento.
- La empresa del fallecido. Los seguros colectivos por convenio y los de compromisos por pensiones no siempre salen en el registro.
- Colegios profesionales, sindicatos y asociaciones. Algunos incluyen seguros de vida o de accidentes para sus miembros.
- Los papeles de casa. Pólizas, cartas de renovación o certificados fiscales de la aseguradora.
Si aparece un recibo o una póliza, puedes dirigirte directamente a la compañía aunque el registro no la recoja.
Si la aseguradora no paga o pone pegas
Es lo que más vemos: el seguro existe, pero la compañía retrasa el pago o lo rechaza. Los motivos más habituales son que el fallecido no declaró una enfermedad previa en el cuestionario de salud, que la causa de la muerte no está cubierta o que el beneficiario es el banco y la familia no sabe qué queda para ella.
Una negativa de la aseguradora no siempre es la última palabra. Conviene revisar qué se preguntó exactamente en el cuestionario de salud, si se firmó, qué dicen las condiciones de la póliza y si la compañía ha cumplido sus propios plazos. Para reclamar el pago de un seguro de personas hay 5 años desde que se pudo reclamar (artículo 23 de la Ley de Contrato de Seguro), pero cuanto antes se revise, mejor.
Si quieres reclamar a la aseguradora, el primer paso es tener la póliza y la respuesta de la compañía por escrito. Con eso, unos abogados de seguros de vida pueden decirte si la negativa se sostiene o no.
Certificado de seguros y certificado de últimas voluntades: no son lo mismo
Los dos se piden al Ministerio de Justicia, a partir de 15 días hábiles desde el fallecimiento y con el mismo Modelo 790, por eso se confunden tanto. Pero sirven para cosas distintas:
| Certificado de seguros de cobertura de fallecimiento | Certificado de últimas voluntades | |
|---|---|---|
| Qué dice | Si había seguros de vida o accidentes y con qué compañía | Si el fallecido hizo testamento y ante qué notario |
| Registro | Registro de Contratos de Seguros de Cobertura de Fallecimiento | Registro General de Actos de Última Voluntad |
| Para qué sirve | Reclamar el seguro a la aseguradora | Tramitar la herencia |
Lo normal es pedir los dos a la vez. Si además estás con el reparto de bienes, un abogado de herencias en Granada puede ayudarte a ordenar todo el proceso. Ten en cuenta que el capital del seguro de vida, por regla general, no forma parte de la herencia: lo cobran los beneficiarios designados en la póliza.
Te ayudamos a revisar la póliza antes de dar ningún paso
En GT LEX Abogados revisamos la póliza, el cuestionario de salud y la respuesta de la aseguradora para decirte con claridad si hay base para reclamar y qué opciones tienes. Te lo explicamos sin prisas y sin tecnicismos, y no te prometemos un resultado que no podemos garantizar.
Si ya tienes el certificado y la compañía no responde, retrasa el pago o lo ha rechazado, cuéntame qué ha pasado. Como abogado de seguros de vida en Granada te orientaré sobre los siguientes pasos.
Información general. No sustituye la revisión de tu póliza ni de tu caso concreto.


