Publicado el
Una reclamación de cantidad es la acción para exigir que te paguen un dinero que te deben: una factura, un préstamo entre particulares, unas rentas o una indemnización. Se empieza con un requerimiento de pago y un intento de negociación. Si no funciona, se acude al juzgado por el monitorio, el juicio verbal o el juicio ordinario, según la cuantía y los documentos que tengas.
Que te deban dinero ya es bastante molesto como para, encima, equivocarte de camino. Elegir mal la vía o dejar pasar el plazo puede costarte meses o la deuda entera. En esta guía te explicamos cada paso en orden, qué procedimiento encaja con lo que te deben, cuándo necesitas abogado y procurador y qué pasa si, aun con sentencia, el deudor no paga.
¿Qué es una reclamación de cantidad?
Es el conjunto de pasos, primero fuera y después dentro del juzgado, para que alguien te pague una cantidad de dinero concreta. Para reclamarla con garantías, la deuda debe ser líquida (con una cifra exacta), vencida (ya ha llegado la fecha de pago) y exigible (no depende de ninguna condición pendiente).
Dicho en sencillo: tienes que poder decir cuánto te deben, desde cuándo y por qué. «Me debe 4.300 euros de la factura de marzo, que vencía a 30 días» es una deuda líquida, vencida y exigible. «Me debe algo por los daños de la obra, ya veremos cuánto» todavía no lo es: antes habrá que cuantificar ese daño, normalmente con un informe de un perito.
Cuando la gente pregunta qué es una reclamación judicial, se refiere a la segunda fase: la que se hace ante el juzgado porque el deudor no ha pagado por las buenas. Lo que se pide al juez es una resolución que obligue a pagar y que, si no se cumple, permita embargar.
Un apunte para descartar confusiones: si lo que te deben son salarios o finiquitos, la reclamación no va por esta vía civil, sino por la jurisdicción social, con sus propios pasos y plazos. Esta guía trata de deudas civiles y mercantiles: entre particulares, entre empresas o entre un profesional y su cliente.
Antes de ir al juzgado: el requerimiento de pago
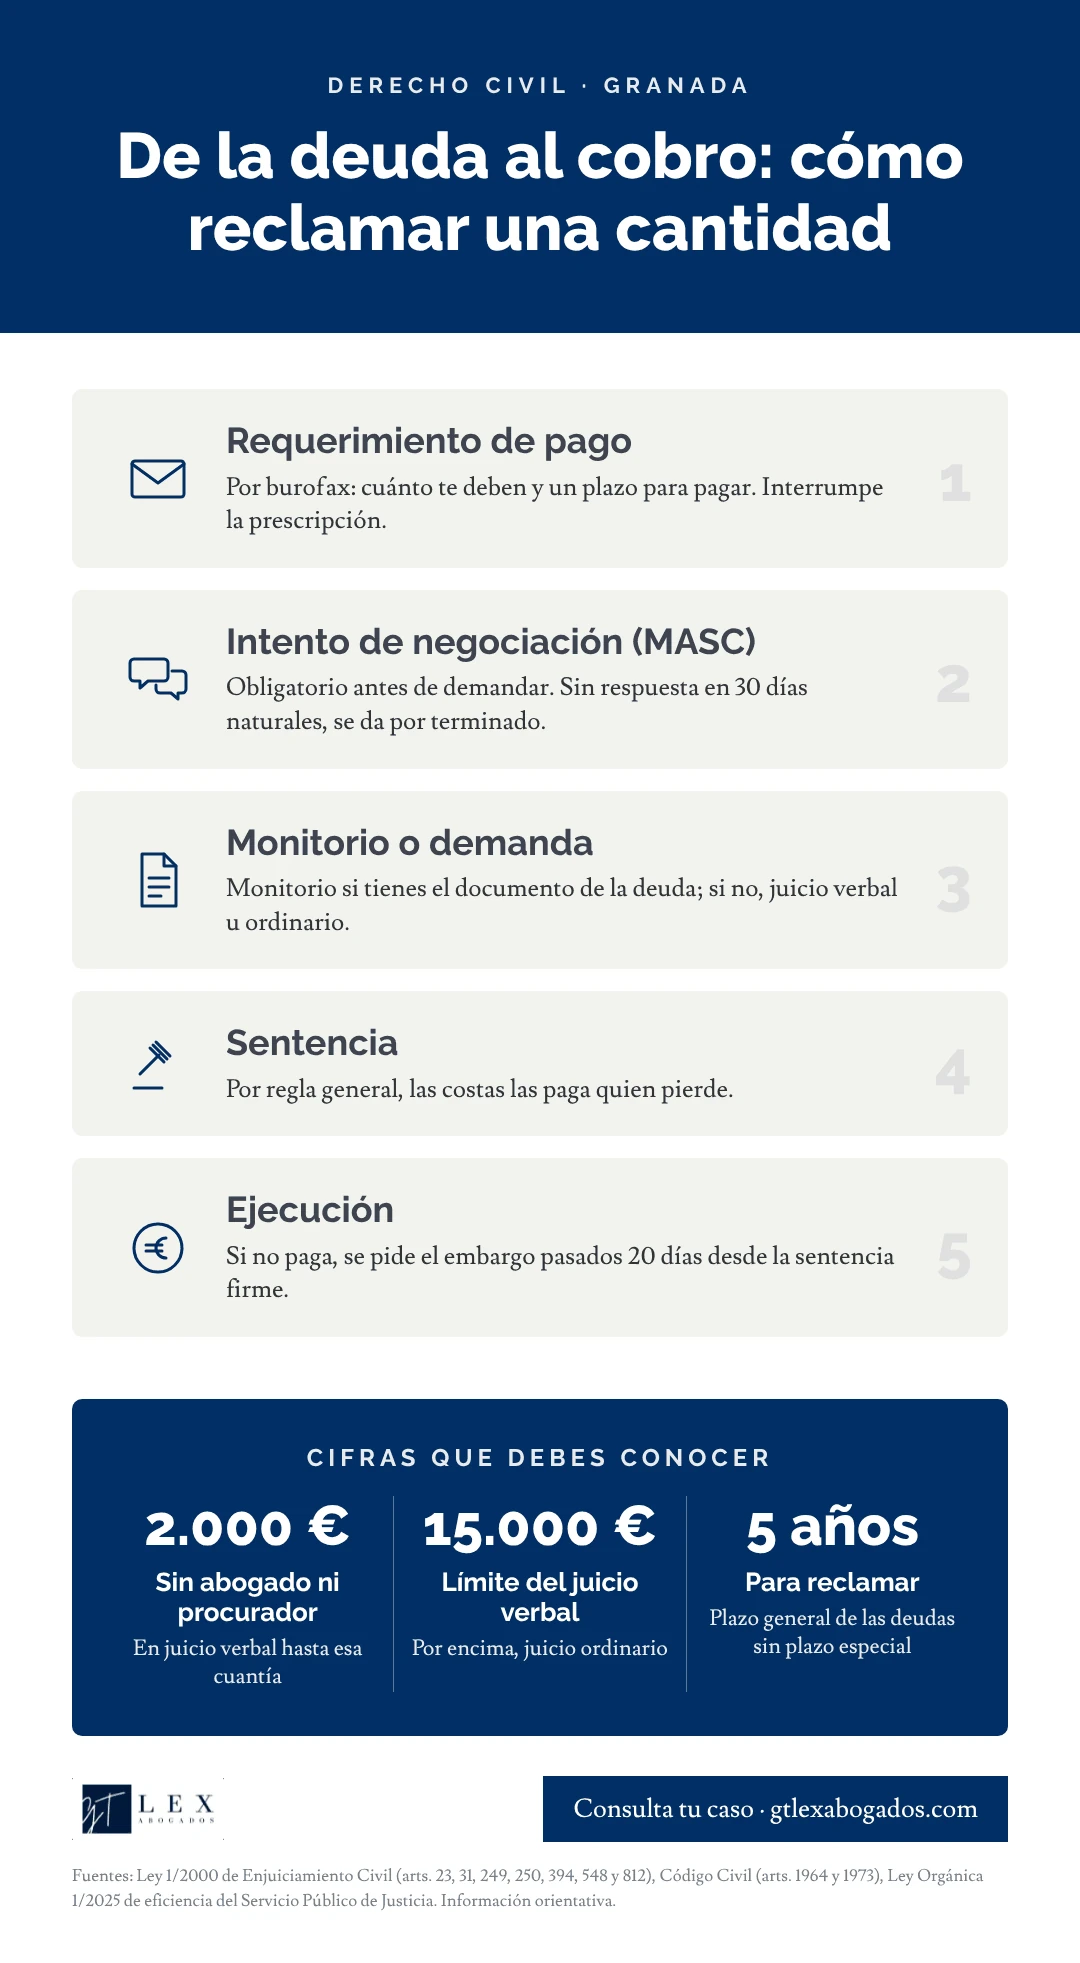
El primer paso es reclamar la deuda por escrito y de forma que quede prueba, normalmente con un burofax con certificación de contenido. Ese requerimiento fija la cantidad, da un plazo para pagar, pone al deudor en mora desde ese momento e interrumpe el plazo de prescripción de la deuda.
Una llamada o un WhatsApp no sirven para lo mismo, porque después es difícil demostrar qué se dijo y cuándo. Por eso conviene que el requerimiento incluya:
- La cantidad exacta que se reclama y de dónde sale (factura, contrato, préstamo).
- Los documentos en los que se apoya, o al menos su referencia.
- Un plazo razonable para pagar, por ejemplo diez o quince días.
- Una cuenta donde hacer el pago.
- El aviso de que, si no paga, acudirás a la vía judicial.
El requerimiento tiene dos efectos legales que hacen que merezca la pena. El primero, los intereses: según el artículo 1100 del Código Civil, el deudor incurre en mora desde que el acreedor le exige el pago, judicial o extrajudicialmente. Y el artículo 1108 establece que, en las deudas de dinero, la indemnización por el retraso son los intereses pactados y, si no se pactó nada, el interés legal. El segundo efecto es que reinicia el reloj de la prescripción, como explicamos más abajo.
Muchas deudas se cobran en este punto. Un deudor que recibe un burofax bien hecho entiende que la reclamación va en serio y, a veces, propone un calendario de pagos. Si llegáis a un acuerdo, déjalo por escrito y firmado por los dos.
El intento de negociación previo (MASC)
Desde el 3 de abril de 2025, antes de presentar una demanda civil hay que intentar resolver el conflicto mediante un medio adecuado de solución de controversias (MASC). Lo exige la Ley Orgánica 1/2025 como requisito para que el juzgado admita la demanda, salvo en algunas excepciones tasadas.
La Ley Orgánica 1/2025, de eficiencia del Servicio Público de Justicia, publicada en el BOE el 3 de enero de 2025, convirtió la negociación previa en un paso obligatorio para el juicio verbal y el ordinario. Hay excepciones, como el juicio cambiario (el de letras de cambio, cheques y pagarés), pero una reclamación de deuda corriente casi nunca entra en ellas. En el monitorio, varias juntas de jueces han entendido que también se exige, así que lo prudente es hacer siempre el intento.
El MASC no tiene por qué ser una mediación formal. Valen varias fórmulas:
- Negociación directa entre las partes, con o sin sus abogados.
- Mediación, con un mediador que ayuda a hablar sin imponer nada.
- Conciliación, en la que un tercero propone una solución.
- Oferta vinculante confidencial: quien la hace queda obligado si la otra parte la acepta.
Si envías la propuesta de negociación y el deudor no contesta en treinta días naturales desde que la recibe, el intento se da por terminado sin acuerdo y puedes demandar. Lo que importa es poder acreditarlo: los criterios de los juzgados admiten el burofax, el correo certificado con acuse de contenido o el acta notarial, y suelen rechazar los mensajes de WhatsApp o las llamadas.
Hay dos detalles más que conviene conocer. La solicitud de negociación también interrumpe la prescripción. Y quien se niega sin justa causa a negociar puede quedarse sin que le paguen las costas aunque gane el juicio, según el artículo 394 de la Ley de Enjuiciamiento Civil.
En la práctica, el requerimiento de pago y la propuesta de negociación se pueden hacer en el mismo burofax, siempre que la propuesta sea real: una invitación a hablar de buena fe sobre la deuda que luego vas a reclamar en el juzgado, no un simple «paga o te demando».
Qué vía usar según la cuantía de la deuda
Si el deudor no paga ni negocia, hay tres caminos. El monitorio sirve para deudas de cualquier importe que estén documentadas. El juicio verbal es para reclamaciones de hasta 15.000 euros y el ordinario, para las que superan esa cifra. Por debajo de 2.000 euros, en el verbal no necesitas abogado ni procurador.
Esta tabla resume qué vía corresponde a cada caso, todas según la Ley de Enjuiciamiento Civil:
| Cuánto te deben | Vía | ¿Abogado y procurador? | Qué necesitas |
|---|---|---|---|
| Cualquier cantidad, con documentos de la deuda | Procedimiento monitorio (art. 812) | No para la petición inicial (arts. 23 y 31); si el deudor se opone, según la cuantía | Facturas, albaranes, contrato o cualquier documento firmado por el deudor |
| Hasta 2.000 € | Juicio verbal (art. 250.2) | No son obligatorios (arts. 23 y 31) | Demanda, documentos de la deuda y prueba del intento de negociación |
| Más de 2.000 € y hasta 15.000 € | Juicio verbal (art. 250.2) | Sí, los dos | Demanda firmada por abogado y procurador, documentos y prueba del intento de negociación |
| Más de 15.000 € | Juicio ordinario (art. 249.2) | Sí, los dos | Demanda completa, documentos, posibles informes de peritos y prueba del intento de negociación |
Si la deuda no está documentada (un préstamo de palabra, por ejemplo), el monitorio no sirve y hay que ir directamente al verbal o al ordinario, donde la deuda se demuestra con otras pruebas: transferencias, mensajes, testigos.
Que la ley te permita ir sin abogado por debajo de 2.000 euros no significa que siempre convenga. Una demanda mal planteada o sin la prueba del intento de negociación puede quedarse en nada. Si tienes dudas sobre qué vía encaja con tu deuda, un abogado puede valorarlo antes de que des el paso.
El procedimiento monitorio, en resumen
El monitorio es la vía rápida para cobrar una deuda de dinero, de cualquier importe, que puedas acreditar con documentos. Se presenta una petición sencilla al juzgado, que requiere al deudor para que pague o explique por qué no debe. Si no hace ninguna de las dos cosas, puedes pedir directamente el embargo.
El artículo 812 de la Ley de Enjuiciamiento Civil exige que la deuda sea dineraria, líquida, determinada, vencida y exigible, y que conste en documentos: facturas, albaranes o cualquier escrito firmado por el deudor. Conviene cuando tienes buena documentación y crees que el deudor no tiene argumentos para oponerse. Si se opone, el asunto pasa al juicio verbal o al ordinario según la cuantía.
Demanda de reclamación de cantidad en juicio verbal
El juicio verbal es el procedimiento para reclamar deudas de hasta 15.000 euros. Empieza con una demanda por escrito, el deudor tiene diez días para contestar y, después, el juez decide si hace falta una vista oral o si puede dictar sentencia solo con los documentos aportados.
Una demanda de juicio verbal por deuda debe recoger, como mínimo:
- Los datos de las partes: quién reclama y a quién, con su domicilio.
- Los hechos: de dónde sale la deuda, cuándo venció y qué has hecho para cobrarla.
- La cantidad reclamada, con los intereses que correspondan.
- Los documentos: contrato, facturas, transferencias, el requerimiento de pago y el documento que acredita el intento de negociación.
- Lo que pides al juez: que condene al deudor a pagar esa cantidad, los intereses y las costas.
Según el artículo 438 de la Ley de Enjuiciamiento Civil, una vez contestada la demanda el tribunal decide si celebra vista. Si la única prueba son documentos ya aportados y nadie los ha impugnado, dicta sentencia sin vista. Es habitual en deudas bien documentadas, porque no hay testigos que escuchar ni peritos que interrogar.
Una advertencia sobre el modelo de demanda de reclamación de cantidad que circula por internet: sirve para hacerse una idea, pero cada deuda tiene sus documentos, sus intereses y su forma de calcular la cuantía. Un modelo copiado sin adaptar es el camino más corto a una demanda que el juzgado manda corregir o que no prospera.
Juicio ordinario para deudas de más de 15.000 euros
Cuando la deuda supera los 15.000 euros, la reclamación va por juicio ordinario. Es un procedimiento con más garantías y más fases: demanda, contestación en veinte días, una audiencia previa para ordenar el pleito y, después, el juicio, donde se practican las pruebas antes de la sentencia.
Las fases, en lenguaje sencillo:
- Demanda, firmada por abogado y procurador, con todos los documentos.
- Contestación: el deudor tiene veinte días para responder, según el artículo 404 de la Ley de Enjuiciamiento Civil.
- Audiencia previa: el juez comprueba que no haya defectos procesales, se intenta un acuerdo, se fijan los hechos en los que las partes no están de acuerdo y se propone la prueba.
- Juicio: se escucha a testigos y peritos y cada abogado expone sus conclusiones.
- Sentencia.
En cuantías altas, la deuda rara vez es «una factura y ya». Suele haber contratos con cláusulas discutidas, trabajos que el deudor dice que están mal hechos o compensaciones que alega a su favor. Por eso la preparación de la prueba antes de demandar pesa tanto como la demanda misma.
¿Cuánto tarda en prescribir una deuda?
Las deudas sin un plazo especial prescriben a los cinco años desde que se pueden exigir, según el artículo 1964.2 del Código Civil. Algunas tienen plazos más cortos, como los honorarios de profesionales, que prescriben a los tres años. El plazo vuelve a empezar si reclamas por escrito o si el deudor reconoce la deuda.
El artículo 1964.2 del Código Civil fija ese plazo general de cinco años desde la reforma de la Ley 42/2015. Pero hay deudas con plazo propio. El artículo 1967 establece tres años, contados desde que dejaron de prestarse los servicios, para cobrar, entre otros, los honorarios de abogados, notarios o peritos, y el precio de mercancías vendidas por comerciantes a quien no es comerciante.
La buena noticia es que la prescripción se puede cortar. El artículo 1973 del Código Civil dice que se interrumpe por la reclamación ante los tribunales, por la reclamación extrajudicial del acreedor y por cualquier acto en el que el deudor reconozca la deuda. Cuando eso pasa, el plazo empieza a contar de nuevo desde cero. Por eso el burofax es tan importante: además de reclamar, protege tu derecho a seguir reclamando.
Si la deuda tiene varios años, revisa cuanto antes cuándo venció y si ha habido algún requerimiento o reconocimiento por el camino. Calcular mal la prescripción es uno de los errores más caros, porque no tiene arreglo.
Costas, intereses y qué pasa si el deudor no paga
Por regla general, las costas del juicio las paga quien pierde todas sus pretensiones. A la deuda se suman los intereses de demora y, desde la sentencia, un interés procesal más alto. Si el deudor sigue sin pagar, a los veinte días de que la sentencia sea firme se puede pedir la ejecución y el embargo.
Las claves de cada punto, según la Ley de Enjuiciamiento Civil:
- Costas. El artículo 394 las impone a quien ve rechazadas todas sus pretensiones, salvo que el caso planteara serias dudas de hecho o de derecho. Si se estima solo una parte, cada uno paga las suyas. Y lo que paga el que pierde por honorarios de abogados tiene un tope: la tercera parte de la cuantía del proceso, salvo temeridad.
- Intereses procesales. Según el artículo 576 de la Ley de Enjuiciamiento Civil, la sentencia que condena a pagar una cantidad de dinero devenga un interés igual al interés legal del dinero más dos puntos, salvo pacto o norma especial.
- Ejecución. El artículo 548 impide pedir la ejecución hasta que pasen veinte días desde que la sentencia es firme. Después, el juzgado puede embargar cuentas, parte del salario con los límites que marca la ley, vehículos o inmuebles del deudor.
Hay que ser claro con una cosa: una sentencia favorable no es lo mismo que cobrar. Si el deudor no tiene bienes ni ingresos embargables, la ejecución puede alargarse o quedarse a medias. Por eso conviene valorar su solvencia antes de demandar, y no después.
Valoramos tu deuda antes de reclamar
Reclamar una cantidad tiene un orden: requerimiento por escrito, intento de negociación y, si no hay pago, la vía judicial que corresponda según la cuantía y los documentos. Lo decisivo se juega antes del juzgado: documentar bien la deuda, cuidar los plazos y elegir el procedimiento adecuado.
J. Ignacio García-Trevijano Cervilla, abogado de GT Lex Abogados, viene de despachos especializados en responsabilidad civil y seguros, donde reclamar dinero a aseguradoras y negociar antes de pleitear era el trabajo diario. Es justo el enfoque que ahora exige la ley con el intento de negociación previo. Antes de mover ficha, revisa contigo los documentos, calcula intereses y plazos, y te dice con claridad si compensa reclamar ante los juzgados de Granada, sin prometerte un cobro que nadie puede garantizar.
Si te deben dinero y no sabes por dónde empezar, cuéntame tu caso. Como abogado civil en Granada te orientaré sobre la vía más adecuada para tu deuda y sobre lo que puedes esperar de cada una.


